La société mère d'Aspen Dental, l'une des plus grandes chaînes dentaires des États-Unis, a abandonné le projet de cession qu'elle envisageait pour rembourser ses dettes. Aspen Group, détenu conjointement par trois fonds de capital-investissement, n'a pas trouvé le moyen de rembourser un prêt d'environ 4 000 milliards de wons arrivant à échéance l'an prochain, si bien que ses créanciers ont fini par engager un cabinet d'avocats spécialisé en restructuration d'entreprise.
Selon Bloomberg, Aspen Group a informé ses créanciers, ces dernières semaines, qu'il renonçait à poursuivre la vente de WellNow, sa chaîne de soins d'urgence. Les créanciers ont engagé le cabinet d'avocats américain Gibson, Dunn & Crutcher comme conseil et discutent des modalités de traitement d'un prêt d'environ 3 milliards de dollars (environ 4 000 milliards de wons) arrivant à échéance l'an prochain, rapporte le média.
Trois fonds de capital-investissement et la cession avortée de WellNow
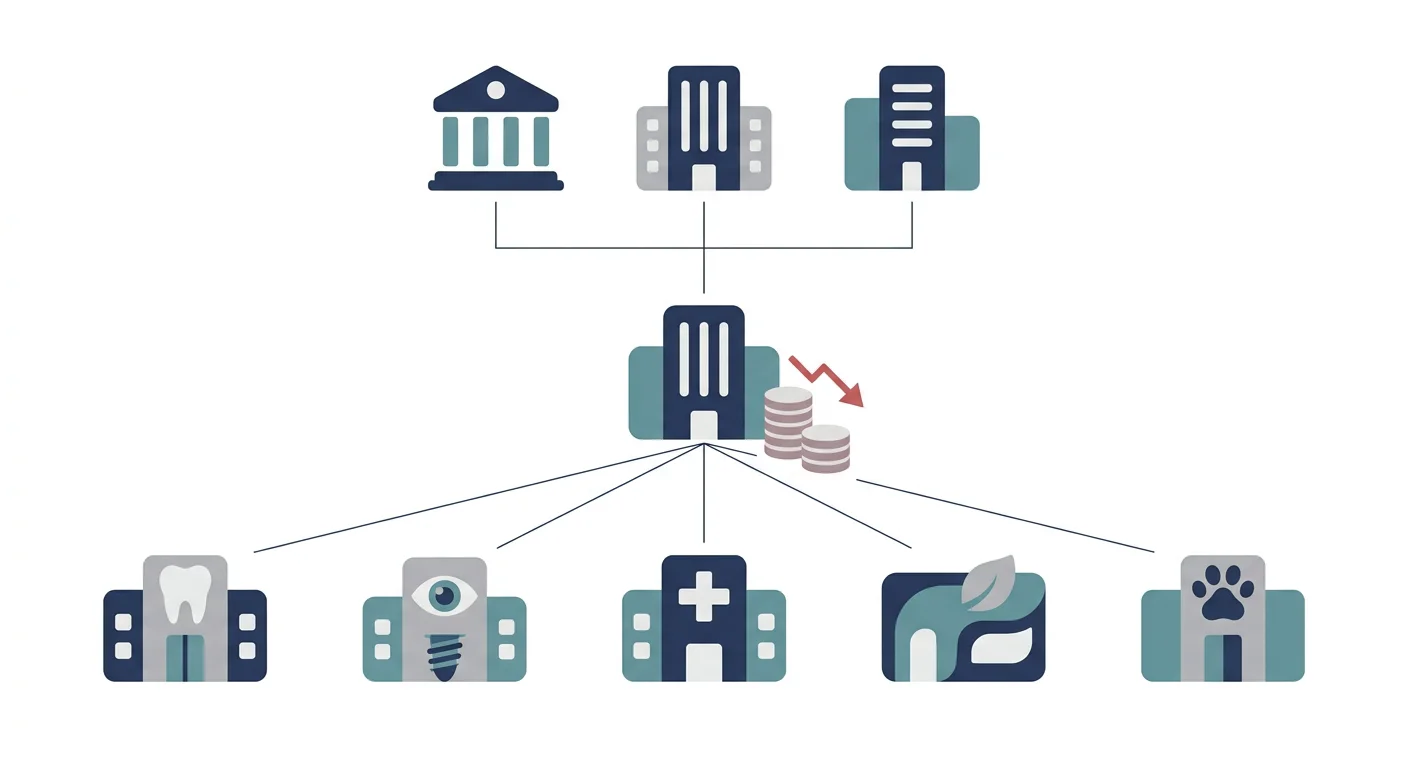
Aspen Group est détenu par trois fonds de capital-investissement : Leonard Green & Partners, Ares Management et American Securities. Outre Aspen Dental, la société exploite ClearChoice, un centre spécialisé en implants, WellNow, une chaîne de soins d'urgence, Chapter Aesthetic Studio, une chaîne d'esthétique, et Lovet Pet Healthcare, un réseau de cliniques vétérinaires. Les créanciers prévoyaient initialement de vendre WellNow pour un montant pouvant atteindre environ 400 milliards de wons (300 millions de dollars) afin de rembourser la dette. Mais ce plan a été abandonné en juillet, et les créances de l'entreprise s'échangent désormais autour de 90 % de leur valeur nominale.
Un bénéfice d'exploitation ajusté en baisse et une ligne de crédit renouvelable largement utilisée
Le bénéfice d'exploitation ajusté d'Aspen Group au premier trimestre s'est établi à environ 136,5 milliards de wons (101 millions de dollars), en baisse de 6 % sur un an et de 23 % par rapport au trimestre précédent. À cela s'ajoutent les emprunts contractés pour ouvrir de nouveaux centres : sur une ligne de crédit renouvelable de 607,5 milliards de wons, 472,5 milliards de wons ont déjà été utilisés. Lors de sa dernière publication de résultats, l'entreprise a indiqué avoir comptabilisé en perte les créances patients impayées résultant de la cyberattaque survenue en 2023.
La loi « une personne, un établissement » et les risques des réseaux dentaires coréens
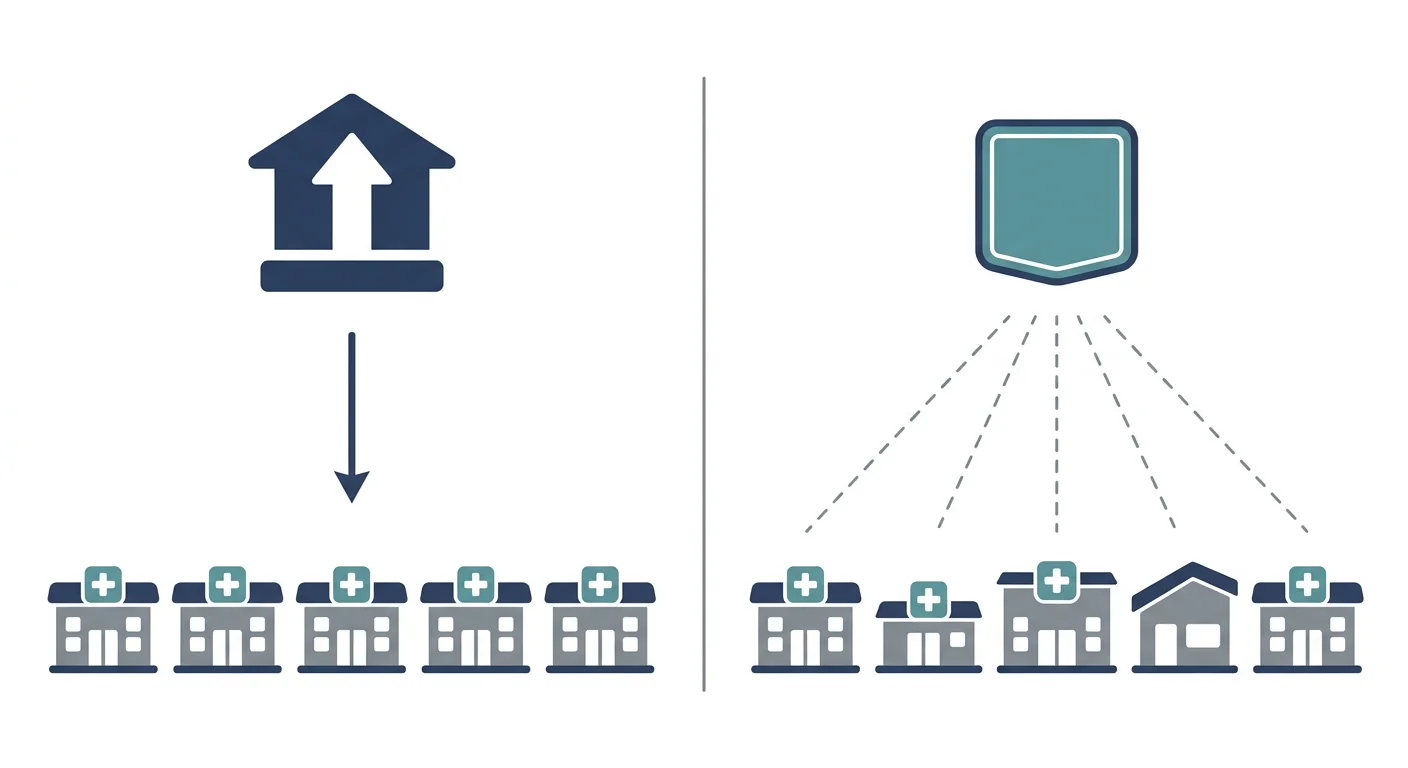
En Corée, un tel scénario est difficilement transposable tel quel. La loi médicale interdit à quiconque n'est pas professionnel de santé d'ouvrir une clinique, et empêche également un même dentiste d'ouvrir ou d'exploiter plus d'une clinique (loi dite « une personne, un établissement »). La structure américaine, où des fonds de capital-investissement rachètent directement des chaînes dentaires par effet de levier, ne peut donc pas s'implanter en Corée telle quelle. À la place, c'est le modèle du réseau de cliniques dentaires qui occupe cette place : contre des redevances de marque et des frais de soutien à la gestion, une même enseigne prête son nom à plusieurs cliniques. UD Dental, avec ses 105 établissements franchisés, en est l'exemple le plus connu. L'an dernier, UD a reçu une opinion d'audit externe avec réserves, et a inscrit à son bilan plus de 21,3 milliards de wons de passifs éventuels en prévision de litiges en cours. Son fondateur a par ailleurs été définitivement reconnu coupable d'infraction à la loi « une personne, un établissement ».
Aucune information ne fait état, pour l'instant, d'un changement immédiat dans les soins effectivement dispensés chez Aspen Dental ou ClearChoice. Certains craignent toutefois que si la crise financière du siège se prolonge, les investissements dans de nouveaux centres et le renouvellement des équipements prennent du retard, ce qui finirait par affecter les délais d'attente et les coûts pour les patients. Le cas d'UD Dental n'est pas différent. Les dentistes qui exploitent les cliniques franchisées sont des exploitants distincts du siège, mais si les litiges et les problèmes comptables du siège perdurent, leurs répercussions peuvent se propager aux contrats de franchise et aux services de soutien à la gestion. Cela signifie que, lorsque le nom de la clinique diffère de l'entité qui gère réellement l'argent, il convient aussi d'examiner la situation financière de cette dernière.