私募基金科尔伯格·克拉维斯·罗伯茨(KKR)收购了全球最大牙科·医疗用品经销商汉瑞祥(Henry Schein)的战略股权。若在公开市场进一步增持,这笔投资最多可将持股比例提高到14.9%,KKR也因此成为除指数基金外持股比例最高的股东。
据彭博社报道,KKR通过认购新发行股票的方式投资2.5亿美元(约合3350亿韩元),获得了12%的股权。汉瑞祥已于1月29日发表声明,正式公布了这笔投资。
维权基金施压之后的投资
汉瑞祥此前一直受到小型维权基金阿纳尼姆资本管理(Ananym Capital Management)的施压,要求削减成本并更换首席执行官。压力直指自1989年起执掌公司的首席执行官斯坦利·伯格曼。随着KKR的投资落地,董事会也新增了三名成员:在KKR负责医疗健康业务的迈克斯·林、丹纳赫前副总裁威廉·丹尼尔,以及Baxalta前首席财务官罗伯特·霍姆巴赫。汉瑞祥表示,这三人将为公司在财务、运营以及包括牙科在内的医疗健康领域带来专业经验。
汉瑞祥是一家什么样的公司
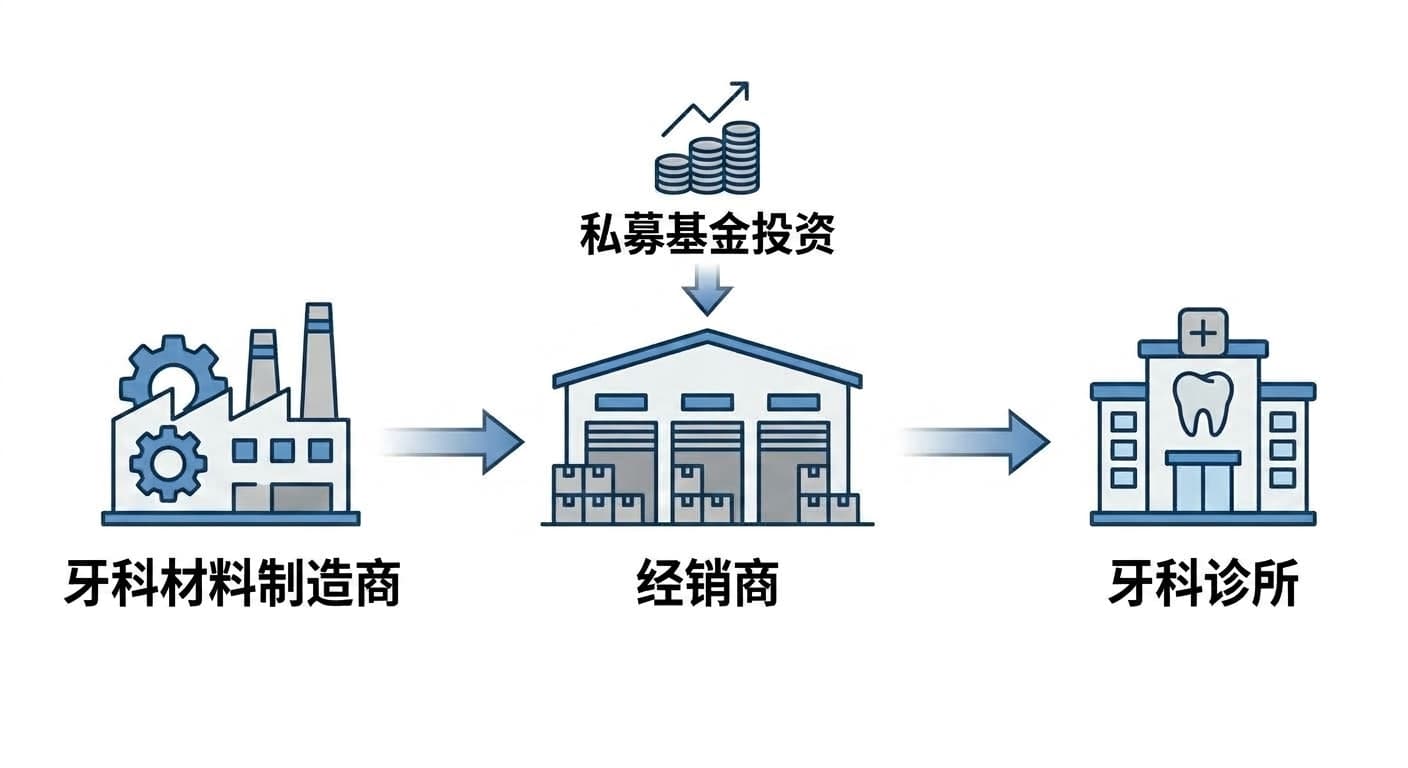
汉瑞祥是向牙科诊所和开业医生诊所供应材料与设备的全球最大经销商,在33个国家为100多万名客户供货。据初步统计,2024年销售额为127亿美元(约合17万亿韩元),预计2025年销售额和每股收益将以中个位数百分比增长。牙科材料企业即便产品再好,如果绕不开这样的经销网络,也很难触达每一家诊所。
与韩国牙科行业的关联
韩国企业也搭上了这条经销网络。生产牙科影像设备的瓦泰克(Vatech)于2023年与汉瑞祥建立合作,通过其向北美市场供应包括低剂量X光诊断设备“Green CT”在内的自家产品。瓦泰克当时介绍称,汉瑞祥占据美国牙科诊断设备市场30%的份额,以及连锁牙科网络80%的份额。对于想要进军美国市场的韩国制造商而言,与这类大型经销商的关系因此成为一个重要变量。
韩国也曾出现私募基金介入引发的连锁牙科机构的债务问题。而这次汉瑞祥的案例并非通过债务,而是通过股权投资进入董事会,性质有所不同。
目前韩国国内的牙科诊所或患者尚不会立即感受到变化。不过,随着私募基金得以在董事会中就成本结构和运营方式发声,一旦经销条件或经营品类发生调整,其影响也可能波及与汉瑞祥有业务往来的制造商,以及使用其产品的牙科诊所。